0469 199 499

Documenten voor een persoonlijke lening
Voor een persoonlijke lening in België hebt u meestal drie soorten bewijsstukken nodig: een identiteitsbewijs, recent bewijs van inkomen en informatie over uw lopende kredieten of andere financiële verplichtingen. De exacte lijst verschilt per dossier, kredietgever en aangevraagd bedrag. Lees ook meer info over de persoonlijke lening.
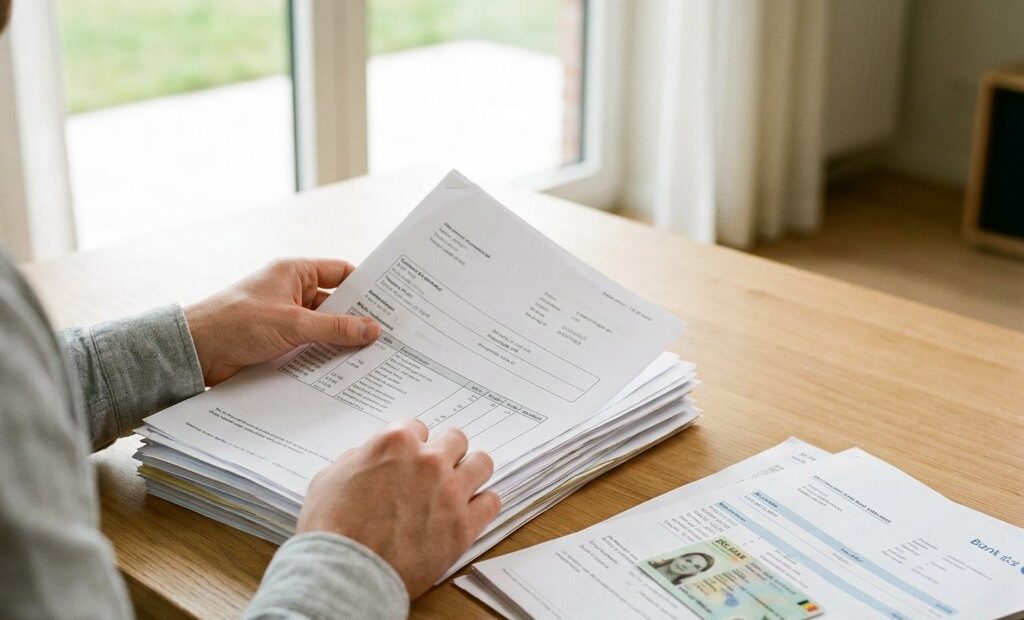
Die documenten worden gevraagd om uw identiteit, financiële draagkracht en bestaande verbintenissen te controleren vóór een krediet definitief wordt goedgekeurd. Wie zijn dossier vooraf volledig klaarmaakt, krijgt doorgaans sneller duidelijkheid en vermijdt extra heen-en-weer tussen aanvrager, kredietmakelaar en kredietgever. Zijn uw gegevens compleet? simuleer uw lening en bekijk meteen een indicatie van uw maandlast.
Wat kredietgevers in uw dossier controleren
Bij een aanvraag voor een persoonlijke lening of lening op afbetaling kijkt de kredietgever eerst of de gegevens in uw aanvraag overeenkomen met de bewijsstukken die u bezorgt. Uw identiteit, woonplaats en burgerlijke staat moeten correct en controleerbaar zijn. Dat is extra belangrijk wanneer u samen aanvraagt of wanneer een medeaanvrager in het dossier voorkomt.
Daarnaast wordt uw financiële situatie beoordeeld. Daarbij kijkt men naar uw inkomen, uw beroepssituatie, eventuele andere inkomsten en uw bestaande kredieten of vaste financiële verplichtingen. Ook krediethistoriek en eventuele registraties kunnen meewegen, met als doel uw terugbetalingscapaciteit correct in te schatten en overkreditering te vermijden. Omdat die beoordeling alleen kan gebeuren met verifieerbare informatie, maakt ook de verwerking en controle van persoonsgegevens deel uit van het dossieronderzoek.
Welke documenten legt u best klaar?
De exacte lijst hangt af van uw situatie, het bedrag en de kredietgever, maar onderstaande stukken worden het vaakst gevraagd.
| Document of gegeven | Waarom het wordt gevraagd | Wanneer vaak nodig |
|---|---|---|
| Identiteitsbewijs | Om uw identiteit te bevestigen en de aanvraaggegevens te controleren | Bijna altijd |
| Recent inkomensbewijs | Om uw inkomsten te staven en uw terugbetalingscapaciteit te beoordelen | Bijna altijd |
| Overzicht van lopende kredieten of andere verplichtingen | Om bestaande maandlasten in kaart te brengen | Bijna altijd |
| Gegevens van een eventuele medeaanvrager | Om de gezamenlijke financiële situatie en aanvraag te beoordelen | Als iemand mee leent |
| Aanvullende stukken, zoals adresbewijs, bewijs van burgerlijke staat, bewijs van andere inkomsten of formulieren van de kredietgever | Om specifieke dossiergegevens te verifiëren vóór de finale beslissing | Naargelang dossier, bedrag en kredietgever |
Welke extra stukken kunnen nodig zijn volgens uw situatie?
Niet elke inkomensbron wordt op dezelfde manier aangetoond. Daarom ziet een dossier van een werknemer er vaak anders uit dan dat van een zelfstandige, gepensioneerde of medeaanvrager. Wie meerdere inkomsten heeft, huurinkomsten ontvangt of al andere financieringen lopen heeft, moet vaker extra bewijs bezorgen zodat de kredietgever het volledige financiële plaatje kan beoordelen.
Leent u samen met een partner, dan kunnen voor beide personen documenten nodig zijn. Afhankelijk van de gezinssituatie en de kredietvorm moeten beide partners soms ook mee ondertekenen. Een volledig en duidelijk dossier helpt vooral om sneller een correcte beoordeling te krijgen.
Hoe kunt u als student een lening aanvragen?
Als student is een standaarddossier vaak minder evident, omdat klassieke inkomensbewijzen geregeld beperkt of afwezig zijn. Een aanvraag komt dan alleen in aanmerking als de betaalbaarheid voldoende aantoonbaar is. Andere aantoonbare inkomsten, een eventuele medeaanvrager en een duidelijk financieringsdoel worden daardoor extra belangrijk. Wilt u specifiek studiekosten financieren, dan kunt u ook de studielening-pagina van Financo bekijken als verdiepende informatie. De uiteindelijke beoordeling blijft altijd afhangen van uw dossier en de kredietgever.
Zo verloopt uw aanvraag van simulatie tot ondertekening
Via de simulator en de pagina over persoonlijke leningen van Financo kunt u uw dossier stap voor stap voorbereiden.
- U maakt eerst een simulatie en ziet een eerste indicatie van maandbedrag, looptijd en JKP.
- Daarna vult u uw aanvraag in met uw persoonlijke en financiële gegevens.
- U bezorgt de gevraagde bewijsstukken om uw dossier te staven.
- De kredietgever voert een eerste beoordeling uit; een positieve simulatie is nog geen definitieve goedkeuring.
- Bij een positieve dossiercontrole ontvangt u een contractvoorstel met de voorwaarden.
- U leest het contract na, ondertekent het en stuurt het terug, samen met eventuele laatste gevraagde documenten.
Wat bepaalt uw leenbedrag en uw maandlast?
Het bedrag dat u leent en de gekozen looptijd bepalen samen uw maandlast. Spreidt u de terugbetaling over een langere periode, dan daalt het maandbedrag vaak, maar stijgt meestal de totale kost van het krediet en speelt ook de rentevoet van een persoonlijke lening mee. Daarom volstaat het niet om alleen naar de laagste maandlast te kijken.
Kredietgevers beoordelen ook of dat maandbedrag haalbaar is op basis van uw inkomsten, vaste uitgaven en lopende kredieten. Kredietwaardigheid en bescherming tegen overkreditering wegen daarbij zwaarder dan snelheid alleen. Voor actuele cijfers is een simulatie meestal nuttiger dan een algemeen gemiddelde.
Wat is het maximale bedrag dat u kunt lenen met een persoonlijke lening?
Er bestaat geen universeel maximumbedrag dat voor iedereen hetzelfde is. Wat u kunt lenen, wordt per dossier berekend op basis van onder meer uw netto-inkomen, woonlasten, andere kredieten, gezinssituatie en de gekozen looptijd. Een hoger leenbedrag is alleen verantwoord als de maandlast binnen uw budget past. Wilt u een eerste indicatie, dan kunt u een simulatie maken of bekijken hoeveel u kunt lenen via Financo. De definitieve beslissing volgt pas na controle van uw dossier.
Waar krijgt u het makkelijkst een lening?
Er is geen betrouwbare “makkelijkste” route zonder echte dossiercontrole. Elke kredietgever moet nagaan of een aanvraag verantwoord en betaalbaar is. Wat uw dossier wel sterker en beter beoordeelbaar maakt, is een duidelijke identiteit, stabiele en aantoonbare inkomsten en een correct overzicht van uw bestaande verplichtingen.
Kiezen op snelheid alleen is zelden verstandig. Een snelle aanvraag zegt niets over de geschiktheid van het krediet voor uw situatie. Daarom is persoonlijke leningen vergelijken zinvoller dan alleen kijken naar hoe vlot u kunt indienen, zeker voor maandlast, totale kost en betaalbaarheid op langere termijn. Verantwoord lenen begint bij een dossier dat volledig, eerlijk en financieel realistisch is.
Wat kost een lening van €20.000 per maand?
De maandkost van een persoonlijke lening van €20.000 hangt af van de gekozen looptijd, de actuele JKP en van eventuele kosten of verzekeringen als die van toepassing zijn. Kijk in een kostenvoorbeeld altijd naar het maandbedrag, het totaal terug te betalen bedrag en de JKP. Eén vast bedrag zonder context zegt te weinig. Wilt u sneller zien welke combinatie van termijn en kost bij uw situatie past? Maak dan een simulatie. Let op, geld lenen kost ook geld.